본인부담금 상한제란, 정확히 무슨 뜻일까
본인부담금 상한제란 건강보험 가입자가 한 해 동안 부담한 병원비 중 본인이 낸 금액이 일정 기준을 넘으면 그 초과분을 국민건강보험공단이 돌려주는 제도입니다. 쉽게 말해 의료비가 눈덩이처럼 불어나는 상황에서 가계가 감당할 수 있는 수준으로 부담을 낮춰주는 안전장치라고 이해하면 됩니다. 이 글에서는 이 제도가 정확히 어떤 의미이고 언제 적용되는지, 그리고 실손보험 같은 다른 개념과 어떻게 다른지 짚어보겠습니다.
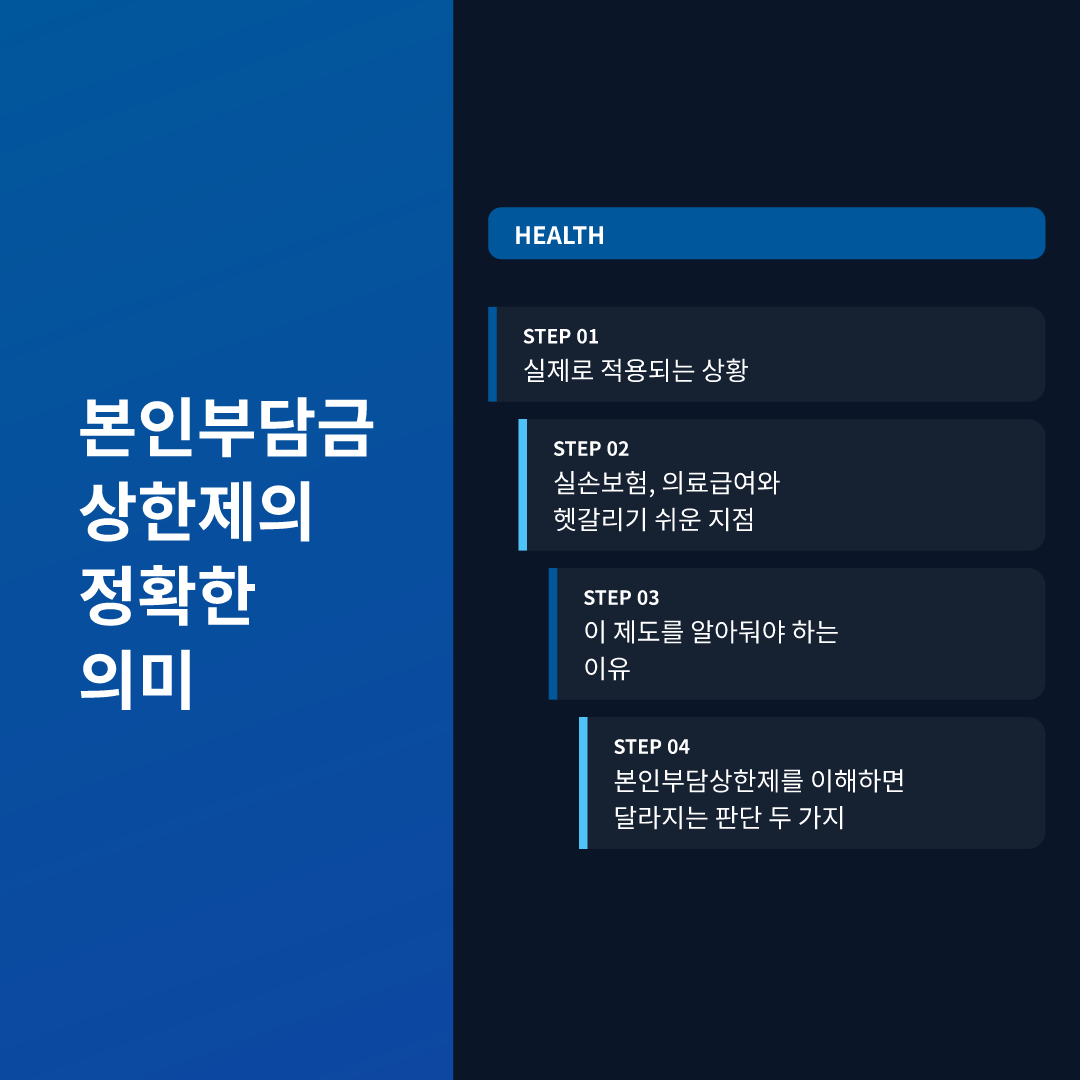
본인부담금 상한제의 정확한 의미
건강보험은 병원비 전체를 다 보장해주지 않고, 일부는 환자가 직접 부담하도록 하는데 이를 본인부담금이라 부릅니다. 문제는 큰 수술이나 장기 입원처럼 의료비가 많이 드는 경우 이 본인부담금만으로도 가계에 큰 부담이 될 수 있다는 점입니다.
이런 상황을 보완하기 위해 만들어진 것이 본인부담상한제입니다. 가입자의 소득 수준에 따라 여러 구간으로 나뉘어 있고, 한 해 동안 낸 본인부담금 총액이 자신이 속한 구간의 상한액을 넘으면 초과한 금액을 나중에 돌려받거나, 애초에 병원에서 그 이상은 청구하지 않는 방식으로 운영됩니다. 소득분위가 낮을수록 상한액도 낮게 설정되는 구조라, 소득이 적은 가구일수록 더 빨리 환급 혜택을 받을 수 있다고 알려져 있습니다.
실제로 적용되는 상황
본인부담상한제는 크게 두 가지 방식으로 작동합니다. 하나는 사전급여로, 같은 해에 한 요양기관에서 일정 금액 이상을 이미 부담한 경우 병원이 초과분을 환자에게 받지 않고 공단에 직접 청구하는 방식입니다. 다른 하나는 사후환급으로, 여러 병원과 약국에서 나눠 쓴 본인부담금을 연말에 합산해 상한액을 넘긴 부분을 다음 해에 지급받는 구조입니다.
암 치료처럼 여러 병원을 오가며 장기간 치료받는 경우나, 갑작스러운 큰 수술로 입원비가 많이 나온 경우에 이 제도가 특히 체감되는 편입니다. 다만 모든 의료비가 대상이 되는 것은 아니고, 건강보험이 적용되지 않는 비급여 항목이나 선택 진료비 같은 것은 상한제 계산에서 제외된다는 점을 기억해둘 필요가 있습니다.
실손보험, 의료급여와 헷갈리기 쉬운 지점
본인부담상한제를 실손의료보험과 혼동하는 경우가 많은데, 둘은 성격이 다릅니다. 실손보험은 개인이 가입한 민간 보험 상품으로 보험료를 내고 그 대가로 보장을 받는 구조인 반면, 본인부담상한제는 건강보험 가입자라면 별도 가입 절차 없이 자동으로 적용되는 공적 제도입니다.
또한 의료급여 수급자를 위한 별도의 부담 완화 장치와도 구분해야 합니다. 의료급여는 기초생활수급자 등 저소득층을 대상으로 한 또 다른 보장 체계이고, 본인부담상한제는 일반 건강보험 가입자 전체를 대상으로 소득 구간별 상한선을 두는 방식이라는 차이가 있습니다. 두 제도의 적용 기준과 상한액이 다르므로 본인이 어떤 보험 자격에 해당하는지 먼저 확인하는 것이 순서입니다.
이 제도를 알아둬야 하는 이유
본인부담상한제의 존재를 모르고 지나치면, 이미 환급받을 자격이 되는데도 신청을 놓치는 경우가 생길 수 있습니다. 사후환급 방식은 자동으로 지급되는 경우도 있지만, 개인이 직접 신청해야 하는 경우도 있어서 매년 본인 부담 내역을 한 번쯤 확인해보는 습관이 도움이 됩니다.
정확한 상한액 구간과 소득분위 산정 기준은 매년 조정될 수 있으므로, 구체적인 금액이 궁금하다면 국민건강보험공단 홈페이지에서 본인 자격 정보를 조회해보는 것이 가장 정확합니다. 국민건강보험공단 공식 사이트에서는 본인부담상한제 관련 안내와 신청 절차를 확인할 수 있습니다.
본인부담상한제를 이해하면 달라지는 판단 두 가지
첫째, 큰 병원비가 예상될 때 무조건 지레 겁먹고 치료를 미루기보다, 본인부담상한제로 어느 정도까지 돌려받을 수 있는지 미리 가늠해볼 수 있습니다. 둘째, 실손보험 가입 여부를 결정할 때도 건강보험의 공적 안전장치가 이미 어느 정도 부담을 낮춰준다는 점을 함께 고려해 보험 설계를 판단할 수 있습니다.
다만 본인부담상한제는 비급여 진료비까지 보장하지는 않고, 개인마다 소득분위와 실제 부담액이 달라 환급 시점과 금액에는 차이가 있을 수 있습니다. 정확한 본인 해당 여부와 신청 방법이 궁금하다면 국민건강보험공단이나 가까운 지사에 직접 문의해 확인하는 것이 안전합니다.
함께 보면 좋은 글: 진료의뢰서 발급 방법, 헛걸음 없이 받는 법
⚠️ 면책 조항: 이 글은 정보 제공 목적이며 전문 의료 조언을 대체하지 않습니다.